D’Ieteren: goede eerste jaarhelft, nieuwe ceo aangekondigd | TurboTijd
Di 15 sep. 2026 | Albert Jellema
- Belron sterkhouder, Automotive valt uit de toon
- Ceo Deprez wordt vervangen in december
- Mogelijke beursgang Belron wordt onderzocht
De holding D’Ieteren zette in de eerste jaarhelft een mooie prestatie neer: de omzet bleef relatief stabiel op € 6,09 miljard, maar de aangepaste winst voor belastingen (de favoriete maatstaf van D’Ieteren zelf) steeg met 6,6% tot € 482,4 miljoen. Zonder negatieve wisselkoerseffecten was de groei zelfs 8,4% geweest, en daarmee doet D’Ieteren in de eerste zes maanden beter dan haar eigen guidance van ‘low to mid single digit’ groei (2 à 5%).
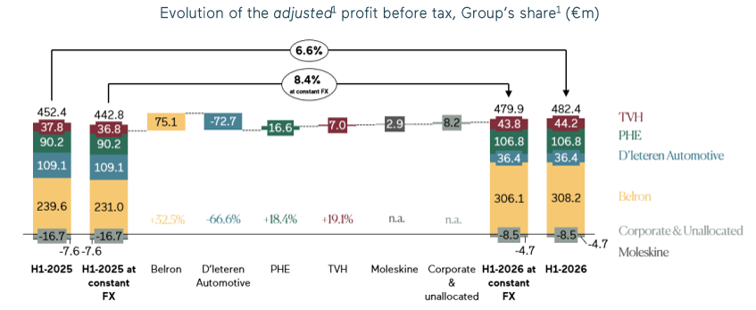
Die groei was opnieuw in belangrijke mate te danken aan paradepaardje Belron (bekend van het merk Carglass), dat een sterke omzetgroei (+7,3% organisch) in combinatie met een stijgende marge vertaalde in een stijging van de aangepaste winst voor belastingen van 29% tot € 308 miljoen. Belron zit nog altijd wel met een hoge schuld door het superdividend van € 4,3 miljard dat ze in 2024 uitbetaalden om mee een groot dividend van D’Ieteren te financieren zodat de ene familietak de andere kon uitkopen.
Het goede nieuws is wel dat ze hun cashflow kunnen gebruiken om de schuld langzaam af te bouwen: vlak na dat superdividend was de nettoschuld ruim € 9 miljard of 5,15 maal de EBITDA, ondertussen is de nettoschuld nog € 8,3 miljard en mede door de stijging van de EBITDA is de multiple gezakt naar 4,3. Dat is nog altijd hoog, maar toch al duidelijk beter.
TVH en PHE
Ook TVH (wereldleider in distributie van reserve-onderdelen voor heftrucks, industriële voertuigen en landbouwmachines) en PHE (Europese speler in distributie van reserve-onderdelen voor auto’s) boekten goede resultaten: bij TVH was er een mooie organische omzetgroei van 6,6% (gedragen door alle regio’s behalve het Midden-Oosten) en dat vertaalde zich in een stijging van de aangepaste winst voor belastingen van 17% tot € 44,2 miljoen. Bij PHE was er 6% organische omzetgroei, en nog 4,4% extra van de overname van twee Spaanse distributeurs. Ook hier steeg de aangepaste winst voor belastingen met 17%, tot € 155 miljoen.
Tegenvallers: Moleskine en D’Ieteren Automotive
Over Moleskine kunnen we kort zijn: het bedrijf is een miskoop van voormalig ceo Miller en blijft maar aanmodderen: de omzet ging wel 2% hoger, maar het bedrijf blijft verlieslatend. D’Ieteren heeft nu een interne lening van € 76 miljoen kwijtgescholden, mogelijk komen ze daardoor een stap dichter bij winstgevendheid, maar ik zou er geen geld op inzetten.
Veel belangrijker is dat D’Ieteren Automotive, de oorspronkelijke kernactiviteit van D’Ieteren sterk achteruit gaat: de autoverkopen in België daalden in de eerste jaarhelft met 2,4%, maar D’Ieteren deed zelf nog slechter: het aantal verkochte nieuwe auto’s daalde met 8,3% en D’Ieteren zag haar marktaandeel dalen van 23% naar 21,5%. Het marktaandeel kalft nu al drie jaar op rij af, en de daling lijkt te versnellen.
Een belangrijke oorzaak hiervan is de opkomst van Chinese merken, wiens marktaandeel jaar na jaar toeneemt. Daarnaast helpen de problemen bij Volkswagen ook niet, want daardoor zetten ze druk op de marges die D’Ieteren als distributeur krijgt. Dat allemaal zorgt ervoor dat de aangepaste winst per aandeel met maar liefst twee derden (-66%) zakt tot € 36,4 miljoen. Om het tij te proberen keren kondigde D’Ieteren een herstructureringsplan aan waarbij tot 13% van het personeel zou moeten afvloeien en een aantal locaties zouden gesloten worden. Het valt nog af te wachten of dat veel zal helpen.
Guidance onveranderd
Ondanks de goede eerste jaarhelft verhoogt D’Ieteren haar guidance voor 2026 niet. Ze verwachten namelijk dat de toestand bij D’Ieteren Automotive in de tweede jaarhelft niet zal verbeteren, en dat die achteruitgang maar gedeeltelijk zal gecompenseerd worden door de andere divisies. De winstgroei in de tweede jaarhelft zal dus duidelijk lager liggen.
Bevestiging onderzoeken opties Belron én vervanging ceo
Belangrijk is ook dat D’Ieteren nu voor het eerst officieel bevestigt dat ze “de strategische opties” bekijkt voor de minderheidsaandeelhouders in Belron, inclusief de optie van een beursgang. Het gerucht ging al langer dat D’Ieteren een beursgang voor Belron aan het voorbereiden was, met deze boodschap lijkt de kans duidelijk toe te nemen dat er in de nabije toekomst effectief een beursgang van Belron komt om aan de private equityspelers een exit te bieden. Interessant in dat opzicht is ook de aankondiging dat ceo Deprez in december zal vervangen worden door Eric Machiels, een man met een carrière in private equity, die zelfs gewerkt heeft bij CD&R, de belangrijkste minderheidsaandeelhouder van Belron.
Zorgt Belron voor rerating D’Ieteren?
Het wordt interessant om te zien of een eventuele beursgang van Belron de koers van D’Ieteren kan omhoog duwen de komende weken en maanden. In het verleden werden waarderingen voor Belron van € 30 tot 35 miljard genoemd, wat het aandeel van D’Ieteren in Belron (50,3%) meer waard zou maken dan heel de marktkapitalisatie van D’Ieteren vandaag.
In een eerste reactie op het nieuws over de mogelijke beursgang van Belron steeg het aandeel D’Ieteren al enkele procenten. Als er effectief een beursgang komt én de genoemde waarderingen zijn haalbaar, dan heeft het aandeel waarschijnlijk nog wat verder opwaarts potentieel de komende weken en maanden.
Inspelen op koersstijging D’ieteren
Naast een directe belegging in het aandeel kan een belegger ook een belegging in een Turbo Long overwegen. Wij kiezen hier voor onderstaande Turbo Long met een hefboom van ongeveer 2,14 en een stop loss niveau van €92,89. Er is bij een relatief lage hefboom een minder grote kans dat het stop loss-niveau wordt bereikt. Lees altijd vóór aanschaf de brochure, het prospectus en de bijbehorende definitie voorwaarden.
Bekijk deze BNP Paribas Turbo op D’ieteren
Gebruikte bronnen:
- Investor relations D’ieteren
- X
- Probeleggen
- De Aandeelhouder
- ABM financial news
- Koyfin
Auteur: Albert Jellema en Jordy Beuving
Albert Jellema en Jordy Beuving bezitten geen positie in D’ieteren
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Albert Jellema is directeur/eigenaar van ProBeleggen BV en als zelfstandig consultant gelieerd aan BNP Paribas S.A. (www.bnpparibasmarkets.nl). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Jellema geven diens mening weer over het betreffende item in de hoedanigheid van analist en consultant. De beloning aan Jellema staat/stond/zal niet direct of indirect in relatie (staan) tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waar hij of andere medewerkers van ProBeleggen BV geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
Disclaimer ProBeleggen:
Je dient de informatie in dit artikel niet te beschouwen als professioneel beleggingsadvies of als vervanging daarvoor. De informatie is uitdrukkelijk niet bedoeld als advies tot het kopen of verkopen van bepaalde effecten of effectenproducten. Aan deze informatie kunnen op geen enkele wijze rechten worden ontleend. Alle door ProBeleggen BV verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor eigen rekening. Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie.
Je bent zelf eindverantwoordelijke voor de beslissingen die je neemt met betrekking tot jouw beleggingen. Indien iemand besluit om zelf opdracht te geven tot koop of verkoop van effecten of effectenproducten, doet hij of zij dat volledig op eigen initiatief en voor eigen verantwoording en risico. Beleggen brengt risico’s met zich mee. Het aangaan van beleggingsposities kan koersverlies tot gevolg hebben.