AB Inbev: geen verrassingen op Investor Day
Di 29 sep. 2026 | Albert Jellema
- Geen nieuwe financiële targets
- Focus blijft op organische groei
- Beste groeimogelijkheden buiten biersector
Al op haar Capital Markets Day in 2021 gaf bierbrouwer AB Inbev aan dat de focus in de jaren daarna vooral op organische groei zou liggen. Dat was ook logisch, want na de mega-overname van SAB Miller in 2016 bleven er bijna geen grote overnameprooien meer over en moest AB Inbev dus wel van strategie veranderen als het nog verder wou groeien.
De heel duur betaalde overname van SAB Miller zorgde er ook voor dat de nettoschuld toen was opgelopen tot meer dan 5 maal de EBITDA. De jaren daarna was er dan ook sowieso geen financiële ruimte voor grote overnames, en moest de focus liggen op schuldafbouw.
Terugblik
Op haar Investor Day deze week in Saint Louis, thuishaven van Anheuser-Busch, kon AB Inbev ook na vijf jaar terugblikken en vaststellen dat ze op verschillende vlakken vooruitgang had gemaakt: zo steeg de omzet in die periode organisch gemiddeld met 6% per jaar, van $ 54,3 miljard naar $ 62,6 miljard. Dat is een meer dan behoorlijk resultaat in een biermarkt die nog maar heel beperkt (0,2% per jaar) groeit. De groei komt ook wel vooral van prijsverhogingen als gevolg van hun ‘premiumization’ strategie, niet van het verkopen van meer bier.
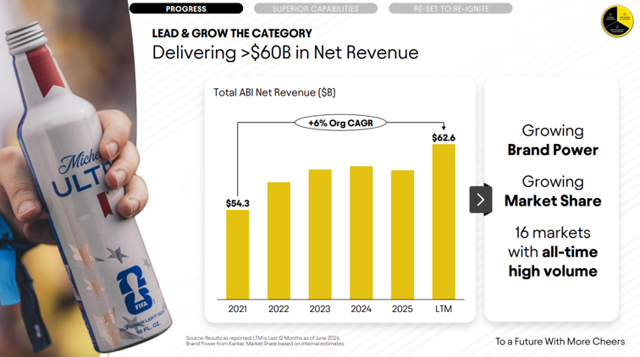
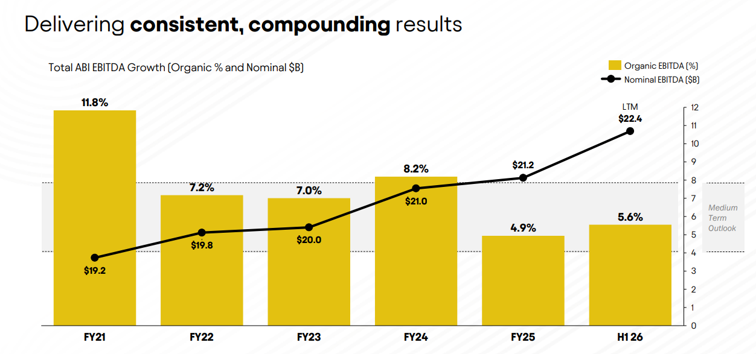
AB Inbev had destijds al financieel doel gesteld om jaarlijks de EBITDA met 4 tot 8% te doen stijgen, en dat doel hebben ze elk jaar bereikt, en meestal in de bovenste helft van die vork.
De free cashflow steeg in die periode ook van $ 9,3 miljard in 2021 naar $ 13,9 miljard vandaag, en die kon dan gedeeltelijk aangewend worden om de schuld te verlagen. De lagere schuld, in combinatie met de hogere EBITDA, zorgde ervoor dat de ratio nettoschuld/EBITDA daalde van 4,8 eind 2020 naar 2,87 vandaag.
Daarmee zitten ze nu terug op een redelijk schuldniveau, en kan er ook opnieuw een groter deel van de cash flow gebruikt worden om eigen aandelen in te kopen of het dividend te verhogen: het dividend was in 2018 gehalveerd van € 3,6 naar € 1,8 om de schuld sneller te kunnen afbouwen en in de jaren daarna nog verder verlaagd tot € 0,50 in 2020 en 2021.
Vanaf 2024 werd het opnieuw verhoogd en voor 2025 zaten we opnieuw op € 1,15, wat nog altijd wel ver onder het niveau van 2017 blijft. We mogen ervan uitgaan dat het dividend de komende jaren opnieuw verder verhoogd wordt naarmate de schuldgraad verder zakt.
Noord-Amerika
De goede resultaten verbergen wel dat AB Inbev op de belangrijke Noord-Amerikaanse markt de voorbije jaren haar winst zag dalen door de sterke daling van de populariteit van Bud Light na een dramatisch verlopen marketingactie.
De hele presentatie over Noord-Amerika op de Capital Markets Day ging vooral over hoe Michelob Ultra en Busch Light marktaandeel winnen, en hoe ze groeien in andere drankcategorieën, om de aandacht af te leiden van de zwakkere prestatie van Bud Light.
Beyond Beer
In het algemeen zijn het ook vooral die andere drankcategorieën, buiten de klassiek biermarkt, waar AB Inbev nog sterk kon groeien, en ook de groei voor de komende jaren ziet. Zo is ‘Beyond Beer’, de categorie die ‘ready to drink cocktails’ en seltzers bevat met als bekendste merken Cutwater en Flying Fish, een markt waarop AB Inbev één van de snelst groeiende spelers is.
Met die vaak wat zoetere dranken wil het bedrijf meer mikken op de 20 tot 30% van drinkers die een voorkeur hebben voor alchohol die wat zoeter is dan de klassieke bieren. In het eerste kwartaal van dit jaar groeide de omzet in Beyond Beer met 37%, en in het tweede kwartaal zelfs met 44%, de groei versnelt dus nog.
Geen nieuwe financiële targets
AB Inbev blijft vasthouden aan haar doel om de EBITDA jaarlijks met 4 tot 8% te doen toenemen, en geeft geen bijkomende nieuwe doelstellingen, waar sommigen waarschijnlijk wel op hadden gehoopt. In die zin biedt de Capital Markets Day waarschijnlijk geen echt groot nieuws voor beleggers, en was het meer een herhaling van de strategie. De dag op zich zal dus vermoedelijk geen grote impact op de koers hebben. In de eerste jaarhelft steeg de winst per aandeel met 23% tot $ 1,21.
Als ze die lijn over het hele jaar kunnen doortrekken, dan staat het aandeel aan de huidige koers rond € 67 staat het aandeel nu aan 15 à 16 maal de verwachte winst van dit jaar. Dat is niet overdreven voor een marktleider die door de schuldafbouw en lichte groei zijn winst per aandeel elk jaar met dubbele cijfers zou moeten kunnen verhogen. We denken dan ook dat er nog wat opwaarts potentieel is aan deze koersen.
Inspelen op koersstijging AB Inbev
Naast een directe belegging in het aandeel kan een belegger ook een belegging in een Turbo Long overwegen. Wij kiezen hier voor onderstaande Turbo Long met een hefboom van ongeveer 2 en een stop loss niveau van €37,10. Er is bij een relatief lage hefboom een minder grote kans dat het stop loss-niveau wordt bereikt. Lees altijd vóór aanschaf de brochure, het prospectus en de bijbehorende definitie voorwaarden.
Bekijk deze BNP Paribas Turbo op AB Inbev
Gebruikte bronnen:
- Investor Relations AB Inbev
- X
- Probeleggen
- De Aandeelhouder
- ABM financial news
- Koyfin
- Reuters
Auteur: Albert Jellema
Albert Jellema bezit geen positie in AB Inbev
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Albert Jellema is directeur/eigenaar van ProBeleggen BV en als zelfstandig consultant gelieerd aan BNP Paribas S.A. (www.bnpparibasmarkets.nl). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Jellema geven diens mening weer over het betreffende item in de hoedanigheid van analist en consultant. De beloning aan Jellema staat/stond/zal niet direct of indirect in relatie (staan) tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waar hij of andere medewerkers van ProBeleggen BV geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
Disclaimer ProBeleggen:
Je dient de informatie in dit artikel niet te beschouwen als professioneel beleggingsadvies of als vervanging daarvoor. De informatie is uitdrukkelijk niet bedoeld als advies tot het kopen of verkopen van bepaalde effecten of effectenproducten. Aan deze informatie kunnen op geen enkele wijze rechten worden ontleend. Alle door ProBeleggen BV verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor eigen rekening. Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie.
Je bent zelf eindverantwoordelijke voor de beslissingen die je neemt met betrekking tot jouw beleggingen. Indien iemand besluit om zelf opdracht te geven tot koop of verkoop van effecten of effectenproducten, doet hij of zij dat volledig op eigen initiatief en voor eigen verantwoording en risico. Beleggen brengt risico’s met zich mee. Het aangaan van beleggingsposities kan koersverlies tot gevolg hebben.