

Adyen: berucht volatiel, maar fundamenteel sterker dan ooit | TurboTijd
Di 13 okt. 2026 | Bart Peters
Adyen staat weer rond de €870, precies waar het aandeel op 11 augustus stond, vlak voor de halfjaarcijfers. Toen publiceerde ik een video voor Turbo’s & Trading. Na de cijfers stonden we even bijna op €1100. Wie toen de boot miste, krijgt een tweede kans.
Afgelopen week In het TurboTalk webinar van 8 oktober bracht Jim Tehupuring het aandeel terecht weer naar voren. Zijn verbazing is begrijpelijk. Adyen groeit stabiel met zo'n 20% per jaar, draait een operationele marge van bijna 50% en heeft ruim €5 miljard aan cash op de balans. Toch noteert het aandeel tegen een koers-winstverhouding van ongeveer 18. Alle analisten zien het aandeel fors hoger, maar het sentiment blijft negatief. Hoe zit dat en wat betekent het voor jou als zelfbelegger?
Een tolpoortje op elke betaling
Adyen verdient een klein percentage op elke transactie die het voor bedrijven verwerkt. Dat klinkt eenvoudig, maar het model is lastig te kopiëren. Adyen bouwde zijn hele platform zelf, het draait op een eigen cloudinfrastructuur en heeft in de meeste grote markten een bankvergunning. Daardoor zijn er minder partijen nodig in de keten en houdt Adyen de controle over data en geldstromen.
De kracht zit in 'unified commerce': online en in de winkel op één platform. Een retailer ziet zo één klant over alle kanalen heen. Met de overname van Talon.One kan Adyen klanten nu ook helpen met dynamische prijzen, gepersonaliseerde acties en loyaliteitsprogramma's.
De groeiruimte is groot. Adyen is een van de grootste spelers, maar heeft nog maar een marktaandeel van onder de 10% in een versnipperde markt. Een flink deel van die markt is nog in handen van traditionele, lokale partijen. De opkomst van 'agentic commerce': winkelen via AI-assistenten zoals ChatGPT, kan daar verandering in brengen. Het maakt de relatie tussen merk en klant ingewikkelder en juist daar kan een neutraal Adyen met haar betalingsinfrastructuur van profiteren.
De cijfers spreken voor zich
De halfjaarcijfers van 13 augustus lieten zien dat de motor gewoon draait. Het verwerkte betaalvolume steeg in het tweede kwartaal met ruim 26% naar €422 miljard. De netto-omzet groeide 22% naar €682 miljoen, iets boven de verwachting. Over het hele eerste halfjaar kwam de omzet uit op zo'n €1,3 miljard, 19% meer dan een jaar eerder.
Belangrijker nog: Adyen schroefde de outlook op. Voor heel 2026 rekent het bedrijf nu op 21 tot 23% omzetgroei tegen constante wisselkoersen, waar dat eerst 20 tot 22% was. Het doel van een EBITDA-marge boven de 55% in 2028 bleef staan.
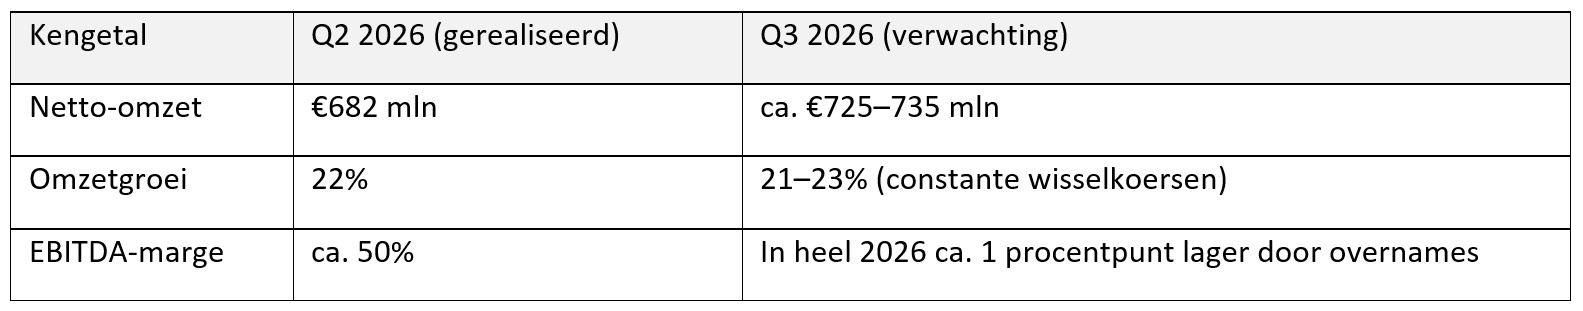
De verwachting voor Q3 is afgeleid van de jaaroutlook van 21 tot 23% groei, toegepast op de €598 miljoen netto-omzet van Q3 2025. Een gepubliceerde analistenconsensus voor het kwartaal is er (nog) niet. Let op: de wisselkoersen drukken de gerapporteerde groei. In het eerste halfjaar was die 19%, tegen 21% bij constante koersen. Vanaf Q3 tellen bovendien de overnames Talon.One en Orb mee in de omzet.
Voor een bedrijf dat structureel 20% groeit met zulke marges is een k/w van 18 opvallend laag. Ter vergelijking: veel minder snel groeiende techbedrijven noteren ruim boven de 25 keer de winst.
Waarom de markt toch nerveus is
Drie zorgen houden het aandeel onder druk.
Prijsdruk: Grote klanten onderhandelen scherpe tarieven en grote retailers werken vaak met meerdere betaalbedrijven tegelijk. Dat geeft ze onderhandelingsmacht. Daarnaast is er stevige concurrentie, met het niet-beursgenoteerde Stripe als bekendste naam. Een marge van 50% blijft alleen staan als het volume harder groeit dan de kosten. Elke hint dat de 'take rate' (de omzet als percentage van het verwerkte volume) daalt, wordt door de markt direct afgestraft.
De CFO-wissel: CFO Ethan Tandowsky kondigde in het voorjaar onverwacht zijn vertrek aan, vlak voor de aandeelhoudersvergadering. Sinds 1 september is Hwa Tsao interim-CFO. Op 22 september maakte Adyen bekend dat Niclas Neglen van Klarna de nieuwe CFO wordt. Dit per 1 februari 2027 en onder voorbehoud van goedkeuring. Die onzekerheid aan de top is dus deels weggenomen, maar de overdracht duurt nog maanden.
Heftige koersreacties: Adyen is berucht om zijn uitslagen rond cijfers. In augustus 2023 kelderde het aandeel op één dag 39%. In februari 2026 volgde een daling van ruim 20%, puur omdat de groeiverwachting werd verlaagd. Het management staat ook niet bekend om aandeelhoudersvriendelijke presentaties. Daardoor kan een prima cijferreeks soms voelen als een tegenvaller.
Analisten: unaniem positief
terecht trekken analisten zich weinig aan van deze nervositeit. Van de 35 analisten die Adyen volgen, geven er 28 een koopadvies en 7 een houdadvies. Een verkoopadvies is er niet. Het gemiddelde koersdoel ligt rond de €1.383, bijna 60% boven de huidige koers van rond de €870.
De spreiding is groot. Jefferies zit met €1.233 aan de voorzichtige kant, Degroof Petercam handhaafde na de halfjaarcijfers €1.300, UBS mikt op €1.400, Kepler Cheuvreux op €1.500 en Bernstein en ING op €1.600. Goldman Sachs is met €1.850 de uitschieter naar boven. Zelfs het laagste koersdoel, rond de €931, ligt nog boven de huidige koers.
Er is ook een kritische noot. Adyen keert geen dividend uit en koopt geen eigen aandelen in. Medeoprichter Pieter van der Does richt zich vooral op organische groei, waardoor de cashberg blijft groeien. Analisten en aandeelhouders vinden dat inefficiënte kapitaalallocatie. Wie dat anders ziet: die €5 miljard geeft het bedrijf ook een flinke buffer in mindere tijden en ruimte voor gerichte overnames zoals eerder Talon.One en Orb.
Terug bij af: een nieuwe koopkans
Na de halfjaarcijfers schoot het aandeel omhoog naar bijna €1.100. Die winst is inmiddels dus volledig verdampt. Op 8 oktober sloot Adyen op €868, terug op het niveau van 11 augustus. Opvallend, want de fundamenten zijn sindsdien alleen maar beter geworden: de outlook is verhoogd en de nieuwe CFO is bekend. Voor de belegger die gelooft in het langetermijnverhaal is dat een interessant instapmoment. Het aandeel noteert ruim 40% onder de piek van eind 2025, toen het boven de €1.500 stond, terwijl het bedrijf nog steeds 20% per jaar groeit.
Zet woensdag 28 oktober in je agenda. Dan publiceert Adyen de Business Update over het derde kwartaal, met om 15.00 uur een call voor analisten. Let vooral op de groei van de netto-omzet, de take rate en of het management de verhoogde outlook voor 2026 bevestigt. Gezien de geschiedenis is de kans op een flinke koersreactie groot.
Volatility is your friend
Adyen is geen aandeel voor beleggers die slecht slapen van een koersdaling van 20% op één dag. Maar juist die overdreven reacties bieden kansen. De markt prijst de angst in, terwijl de cijfers wijzen op een gezond, snelgroeiend en zeer winstgevend bedrijf met een sterke balans.
Wil je instappen, doe dat dan bewust. Spreid je aankopen, bijvoorbeeld een deel nu en een deel na de update van 28 oktober. Zo voorkom je dat één dag met cijfers je hele instapmoment bepaalt. Kies een stoploss die ruim genoeg onder de koers ligt, bepaal vooraf je risico en zet nooit meer in dan je kunt missen. Jim noemde in TurboTalk de Adyen Turbo Long 666.1 en daar ga ik volledig in mee. De risico's blijven reëel: prijsdruk door concurrentie, een afkoelende consumentenbesteding en de vraag wat Adyen met al die cash gaat doen. Maar bij een k/w van 18 lijkt veel van dat slechte nieuws al in de koers te zitten.
Er zijn bij BNP Paribas Markets voor de meeste titels zowel turbo’s long als turbo’s short beschikbaar. Mocht u dit overwegen en dit past in uw portefeuille en strategie, gebruik dan bij voorkeur lage hefbomen om een eventuele vroegtijdige uitstop te voorkomen. Zie ook het educatieve YouTube kanaal van BNP Paribas Markets, waar u de diverse webinars en educatieve video’s kunt terugkijken.
Op het moment van schrijven heeft Bart Peters in privé een positie in Adyen. Er kan verder sprake zijn van indirecte deelnemingen via beleggingsfondsen en/of kapitaalverzekeringen waarin voor hem belegd wordt en waar hij geen invloed op heeft op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend.
Bart Peters
Bronnen: Investor relations, IEX en Noesis Capital
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Bart Peters is directeur/eigenaar van Trading Support BV en als zelfstandig consultant gelieerd aan BNP Paribas S.A. (www.bnpparibasmarkets.nl). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Peters geven diens mening weer over het betreffende item in de hoedanigheid van analist en consultant. De beloning aan Peters staat/stond/zal niet direct of indirect in relatie (staan) tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waar hij of andere medewerkers van Trading Support BV geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
