

Amazon: Cijfers AWS en e-commerce
Di 27 okt. 2026 | Bart Peters
Amazon publiceert op donderdag 29 oktober na het sluiten van de Amerikaanse beurs de cijfers over het derde kwartaal van 2026. De lat ligt hoog nu de nervositeit toeneemt aangaande AI. Voor beleggers draait het om drie vragen. Houdt AWS het groeitempo vast nu de capaciteit volgens Amazon zelf tekortschiet? Blijven de marges in de webwinkel overeind zonder de eenmalige meevallers uit Q2? En wat levert de recordinvestering van circa $220 miljard dit jaar op? De aandelenkoers schommelde de afgelopen weken rond de $255, nipt onder de top van $287 begin augustus. De optiemarkt rekent gezien de huidige volatiliteit op een koersbeweging van circa 7% na de cijfers.
Terugblik: een sterk Q2, met kanttekeningen
Amazon versloeg in het tweede kwartaal op vrijwel alle fronten de verwachtingen. Het aandeel steeg daarop circa 15%. Dit mede dankzij twee incidentele meevallers.
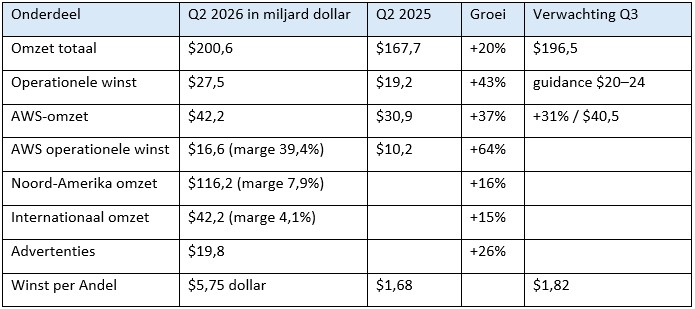
De eerste kanttekening is de nettowinst van $62,6 miljard. Daarin zit $53,4 miljard aan boekwinst (vóór belasting) op het belang in AI-bedrijf Anthropic. Dat is een herwaardering op papier, geen kasstroom. De aangepaste winst per aandeel kwam uit op $1,97 (zie ook staatje hieronder), nog altijd boven de verwachte $1,82. De tweede kanttekening is timing. Prime Day viel dit jaar in juni in plaats van juli, wat de webwinkel in Q2 hielp en Q3 juist drukt. Daarnaast boekte Amazon circa $600 miljoen aan teruggekregen importheffingen.
Q3: wat Amazon belooft en wat analisten verwachten
Analisten rekenen op een omzet van circa $202 miljard, in lijn met de bovenkant van Amazons eigen bandbreedte. Daarmee is een simpele 'beat' op omzet al grotendeels ingeprijsd.
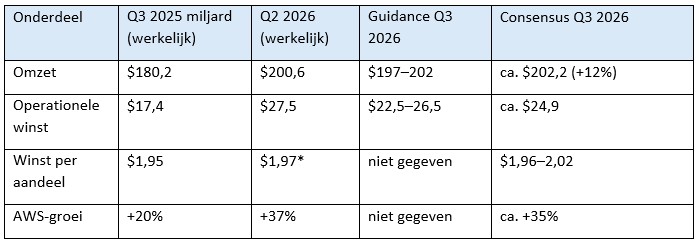
Zoals eerder gemeld viel Prime Day dit jaar in Q2 en vorig jaar in Q3. Zonder dat effect zou de groei volgens Amazon bijna 4 procentpunt hoger liggen, dus rond 13–16%. De afgegeven verwachting rekent daarnaast met circa 0,8 procentpunt tegenwind van wisselkoersen.
Amazon geeft traditioneel een voorzichtige outlook. In Q2 lag de operationele winst $3,5 miljard boven de bovenkant van de eigen bandbreedte. Een uitkomst rond $25–27 miljard zou dus in lijn zijn met het patroon en pas daarboven verrast het echt. Bij de winst per aandeel moeten we ook scherp zijn. De $1,95 van vorig jaar bevatte een boekwinst op Anthropic. Ook dit kwartaal kan een herwaardering van dat belang de nettowinst flink opstuwen of drukken. Analisten rekenen zulke posten meestal niet mee, dus een grote 'beat' of 'miss' op winst per aandeel zegt dan weinig over de onderliggende business.
AWS en de AI-transitie: de vraag is er, de stroom nog niet
AWS levert ongeveer 21% van de omzet, maar ruim 60% van de operationele winst. Wie Amazon koopt, koopt dus vooral een AI- en cloudbedrijf met een winkel eraan vast. De groei bij AWS versnelde in Q2 voor het vijfde kwartaal op rij. Volgens topman Andy Jassy trekken twee onderdelen die groei. Klanten gebruiken AWS om AI-modellen te trainen en te draaien, daarnaast huurt men Amazons eigen chips Trainium voor AI en Graviton voor gewone rekentaken. De orderportefeuille (backlog) stond op $496 miljard, ruim een verdubbeling in een jaar.
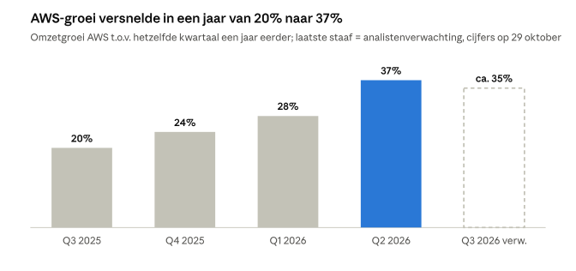
De rem zit aan de aanbodkant. De capaciteit voor 2026 is uitverkocht en die voor 2027 grotendeels. Amazon wil eind 2027 twee keer zoveel stroomcapaciteit hebben als in 2025. De groei van AWS hangt de komende kwartalen dus vooral af van hoe snel nieuwe datacenters online komen, niet van de vraag.
Daar hoort een fors prijskaartje bij. De investeringen voor 2026 gingen in juli omhoog van circa $200 naar $220 miljard, vooral door duurdere geheugenchips en dus niet door extra capaciteit. Voor de tweede jaarhelft betekent dat zo'n $61 miljard per kwartaal. Een sleutelrol speelt Anthropic, de maker van AI-model Claude. Die relatie werkt twee kanten op. Anthropic is één van de grootste klanten van AWS: het bedrijf beloofde de komende tien jaar meer dan $100 miljard aan AWS uit te geven.
Daarvoor reserveert Amazon tot 5 gigawatt aan datacentercapaciteit, het stroomverbruik van een paar grote kerncentrales. Tegelijk is Amazon aandeelhouder van Anthropic. Het investeerde eerder $8 miljard, dit jaar nog eens $5 miljard, en zegde tot $20 miljard extra toe als Anthropic afgesproken mijlpalen haalt. Stijgt de waarde van Anthropic, dan boekt Amazon daar winst op. Die boekwinst zien we al terug in de nettowinst van Q2. Ook OpenAI heeft meerjarige afspraken voor Trainium-chips. Amazon onderzoekt bovendien de verkoop van Trainium buiten AWS, wat van de chiptak een eigen concurrent van Nvidia kan maken.
E-commerce, marktplaats en advertenties: de kasmachine
De webwinkel groeit nog met 15–16% per jaar en wordt steeds winstgevender, maar de echte winstmotor binnen retail is advertenties. Dat onderdeel groeide in Q2 met 26% naar $19,8 miljard per kwartaal. Advertenties verdienen veel meer per dollar omzet dan het verkopen en bezorgen van pakketjes.
Merken en externe verkopers op de marktplaats betalen om bovenaan in de zoekresultaten te staan en Amazon verkoopt steeds meer reclame rond Prime Video en live sport. Zo wordt de marktplaats ook een mediabedrijf: elke extra verkoper vergroot het aanbod en de advertentie-inkomsten tegelijk.
De marges laten de vooruitgang zien. Noord-Amerika haalde in Q2 een operationele marge van 7,9%, Internationaal 4,1%; jaren geleden draaide die laatste nog verlies. Het eigen distributienetwerk, dat is opgedeeld in regionale centra dichter bij de klant, maakt snellere levering goedkoper.
Tegelijk zijn er kostenposten om op te letten. Amazon wees zelf op duurdere brandstof en daarmee hogere kosten voor vrachtvervoer. Het investeert in razendsnelle levering ('quick commerce') en scherpere prijzen buiten de VS. Daarnaast kost satellietnetwerk Leo het bedrijf dit jaar circa $1 miljard extra. Retail moet als kasmachine de enorme AI-investeringen helpen dragen; een tegenvallende marge hier wordt dus sneller afgestraft.
De risico's
Het grootste risico is dat de AI-investeringen sneller gaan dan de opbrengsten. De vrije kasstroom over de laatste twaalf maanden was na Q2 bijna $8 miljard negatief en de langlopende schuld verdubbelde in het eerste halfjaar ruwweg naar $128,9 miljard. De boekwinsten op Anthropic kunnen ook omlaag en vertroebelen de nettowinst en de koers-winstverhouding. AWS is, net als de concurrentie, afhankelijk van een paar heel grote klanten. De sterk oplopende kosten voor geheugenchips en energie vreten in op de verdiencapaciteit.
Ondanks de bestaande risico’s weten de grote AI spelers nog steeds de verwachtingen te overtreffen. Misschien belangrijker is dat we nog maar nauwelijks beseffen welke veranderingen op ons afkomen met dank, of dankzij AI. Enkele grote partijen gaan daarvan profiteren. Waarschijnlijk niet de neocloud-bedrijven waar Elon Musk dit weekend voor waarschuwde. Partijen als Alphabet, Nvidia, maar ook Amazon staan vooraan in de race. Kijk daarom o.a. naar de BNP Paribas Turbo Long 191 op Amazon. Deze heeft een hefboom van 3.74 en een ratio van 10.
Om in te spelen op een mogelijk verdere koersbeweging van bovengenoemde fondsen zijn er bij BNP Paribas Markets voor de meeste titels zowel turbo’s long als turbo’s short beschikbaar. Mocht u dit overwegen en dit past in uw portefeuille en strategie, gebruik dan bij voorkeur lage hefbomen om een eventuele vroegtijdige uitstop te voorkomen. Zie ook het educatieve YouTube kanaal van BNP Paribas Markets, waar u de diverse webinars en educatieve video’s kunt terugkijken.
Op het moment van schrijven heeft Bart Peters in privé geen positie in bovengenoemde fondsen. Er kan verder sprake zijn van indirecte deelnemingen via beleggingsfondsen en/of kapitaalverzekeringen waarin voor hem belegd wordt en waar hij geen invloed op heeft op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend.
Bart Peters
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Bart Peters is directeur/eigenaar van Trading Support BV en als zelfstandig consultant gelieerd aan BNP Paribas S.A. (www.bnpparibasmarkets.nl). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Peters geven diens mening weer over het betreffende item in de hoedanigheid van analist en consultant. De beloning aan Peters staat/stond/zal niet direct of indirect in relatie (staan) tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waar hij of andere medewerkers van Trading Support BV geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
