Apple boekt recordkwartaal, maar margeprognose stelt teleur
Di 10 nov. 2026 | Nico Inberg
Apple heeft het boekjaar 2026 afgesloten met een recordomzet van 114,5 miljard dollar in het vierde kwartaal. Ruim 1 miljard dollar boven de verwachting van analisten. Dit was het sterkste september kwartaal uit haar geschiedenis. Het was bovendien het eerste kwartaalbericht met John Ternus als topman. Hij sprak van ‘het beste boekjaar ooit’. Beleggers kijken echter vooruit en zien de winstgevendheid in het lopende kwartaal onder druk staan door de snel stijgende geheugenkosten. Het aandeel zakte nabeurs en staat nu 2 procent in de min.
Kernpunten:
De omzet steeg met 12 procent vergeleken met hetzelfde kwartaal vorig jaar, naar 114,5 miljard dollar. Analisten rekenden op 113,4 miljard dollar.
De winst per aandeel steeg met 14 procent vergeleken met een jaar eerder, naar 2,10 dollar, boven de verwachte 1,99 dollar.
De iPhone-omzet groeide met 17,5 procent vergeleken met hetzelfde kwartaal vorig jaar. De dienstentak groeide met 9,8 procent, tegen 12,1 procent op jaarbasis in het voorgaande kwartaal.
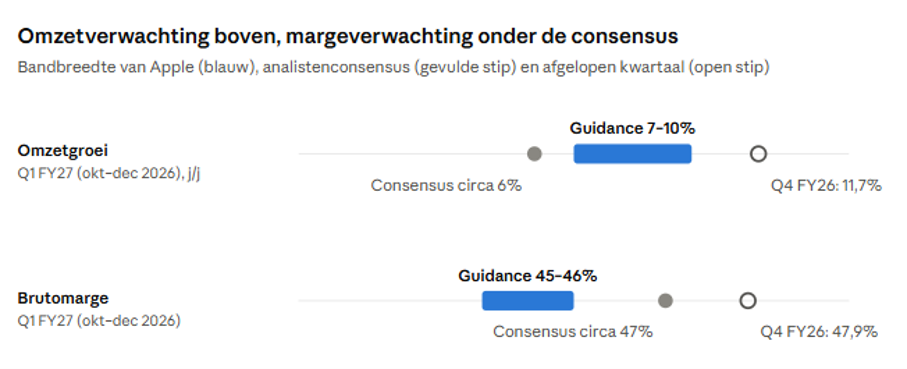
Voor het decemberkwartaal verwacht Apple een omzetgroei van 7 tot 10 procent vergeleken met hetzelfde kwartaal vorig jaar met een brutomarge van 45 tot 46 procent, tegen 47,9 procent in het afgelopen kwartaal.
De cijfers in één oogopslag
Op hoofdlijnen versloeg Apple de consensus ruim. Daaronder een gemengder beeld. De iPhone en de Mac deden het beter dan verwacht, terwijl de iPad en China achterbleven. Het kwartaal liep van eind juni tot en met 26 september 2026.
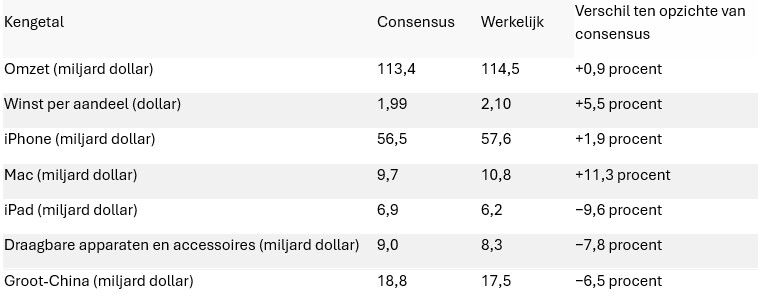
Een kanttekening: teruggestorte importheffingen leverden circa 0,05 dollar per aandeel op. Zonder die meevaller ligt de winst per aandeel rond 2,05 dollar, nog altijd boven de consensus.
iPhone en Mac trekken de kar
De iPhone blijft de motor van de omzet. De omzet groeide met 17,5 procent vergeleken met hetzelfde kwartaal vorig jaar, naar 57,6 miljard dollar. Dat is opvallend, want in september verschenen alleen de iPhone 18 Pro en Pro Max. De vouwbare iPhone Duo kwam pas in oktober in de winkel.
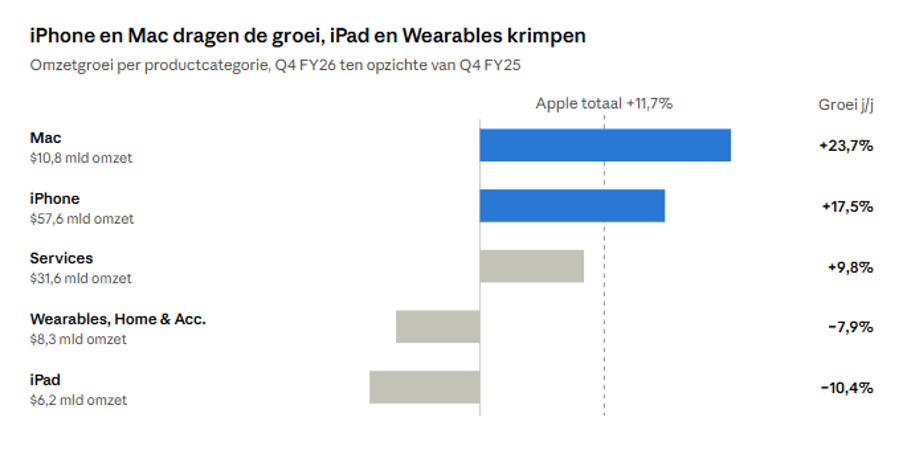
De Mac groeide met bijna 24 procent ten opzichte van een jaar eerder het hardst. De dienstentak zette met 31,6 miljard dollar een record neer. Met 9,8 procent groei vergeleken met hetzelfde kwartaal vorig jaar bleef de tak net onder de dubbele cijfers.
De iPad daalde met 10,4 procent vergeleken met een jaar eerder. De draagbare apparaten, thuisproducten en accessoires daalden met 7,9 procent. Samen zijn ze goed voor ruim 12 procent van de omzet, dus de schade blijft beperkt.
China groeit hard, maar minder hard dan gehoopt
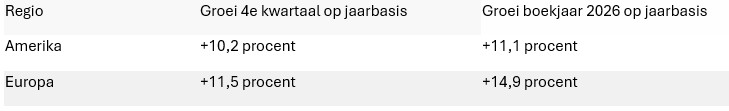
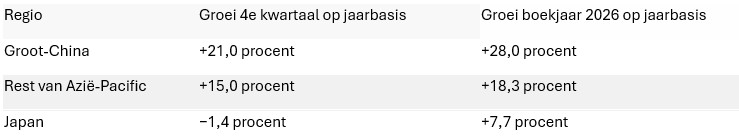
Groot-China groeide met 21 procent vergeleken met hetzelfde kwartaal vorig jaar het snelst. Toch bleef de regio 1,2 miljard dollar achter bij de verwachting. Japan was de enige regio met een daling ten opzichte van een jaar eerder.
Marges op papier hoger, maar onderliggend lager
De brutomarge steeg van 47,2 procent in hetzelfde kwartaal vorig jaar naar 47,9 procent. De teruggestorte importheffingen waren goed voor ongeveer 1 procentpunt. Zonder die heffingen komt de marge uit rond 46,9 procent, iets lager dan een jaar eerder.
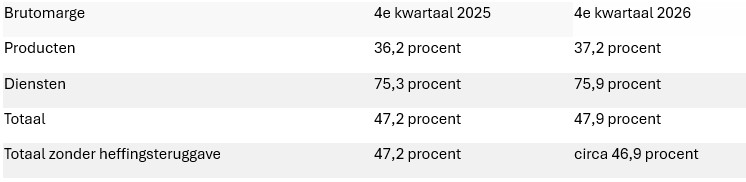
Duurder geheugen drukt op de kostprijs. Daarnaast speelt de samenstelling van de omzet. De dienstentak leverde 27,6 procent van de omzet, maar 43,7 procent van de brutowinst. Een dollar omzet uit diensten levert twee keer zoveel brutowinst op als een dollar hardware. Groeien de diensten trager dan de producten, dan staat de totale marge onder druk.
Kosten: de winst groeit trager dan de omzet
De operationele kosten stegen met 20,6 procent vergeleken met hetzelfde kwartaal vorig jaar. Dat is bijna twee keer zo snel als de omzet. De uitgaven aan onderzoek en ontwikkeling stegen met 32 procent vergeleken met een jaar eerder, naar 11,7 miljard dollar. Daardoor groeide de operationele winst met 9,9 procent ten opzichte van een jaar eerder, trager dan de omzet. Critici zien die sprong als waarschuwing, anderen als noodzakelijke investering in AI en nieuwe productcategorieën.
Vooruitzichten: recordomzet, maar een flinke margedip
De koersdaling laat zich verklaren door één getal: een verwachte brutomarge van 45 tot 46 procent, terwijl analisten op circa 47 procent rekenden. De omzetprognose is juist sterk. Apple verwacht 7 tot 10 procent groei vergeleken met hetzelfde kwartaal vorig jaar, tegen circa 6 procent bij analisten. Dat komt neer op 153,8 tot 158,1 miljard dollar, de hoogste kwartaalomzet ooit.
De boosdoener is geheugen. Ternus noemde de prijsstijging ongekend en verwacht ook na december hogere kosten. De ironie is dat Apple buiten de miljardeninvesteringen in AI-datacenters bleef, maar de AI-hausse toch betaalt via duurder geheugen. Aan de vraag ligt het niet, want volgens Apple is de iPhone Duo leveringsbeperkt.
Apple blijft een geldmachine met relatief beperkte investeringen
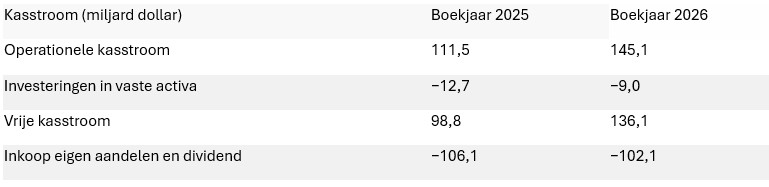
De vrije kasstroom steeg in boekjaar 2026 met 37,3 miljard dollar ten opzichte van het voorgaande boekjaar, naar 136,1 miljard dollar. Alphabet, Microsoft en Meta steken vele miljarden in AI-datacenters. De investeringsbehoefte van Apple blijft daarentegen klein.
De balans blijft ijzersterk, met een netto kaspositie van bijna 57 miljard dollar. Opvallend is dat de voorraden ten opzichte van een jaar eerder ruim verdubbelden, naar 14,5 miljard dollar. Dat past bij de eerdere inkoop van goedkoop geheugen.
De koersreactie laat zien dat de lat torenhoog ligt
Apple sloot maandag al 1,8 procent lager op 338,32 dollar ten opzichte van de slotkoers van vrijdag. Nabeurs stond het aandeel ruim 4 procent onder die slotkoers. Die gevoeligheid hangt samen met de waardering. Apple noteert op bijna 35 keer de verwachte winst voor de komende twaalf maanden, tegen circa 23 keer voor Microsoft en ruim 18 keer voor Alphabet. Het gemiddelde koersdoel lag vóór de cijfers rond 332 dollar. Van de 43 analisten zijn er 24 positief, 13 neutraal en 6 negatief.
Slotbeschouwing: sterk bedrijf met een kwetsbare marge
Operationeel leverde Apple wat het moet leveren: een recordomzet, een sterke iPhone en Mac, een recordbedrag aan diensten en een enorme kasstroom, met cijfers die de consensus versloegen. Het probleem zit in de vooruitblik. Duurder geheugen drukt de marge, terwijl de dienstentak vertraagt en juist die tak de motor achter de winstgevendheid is. Apple is een kwalitatief sterk bedrijf tegen in onze ogen een volle prijs en bijna 35 keer de verwachte winst. Er is weinig ruimte voor tegenvallers.
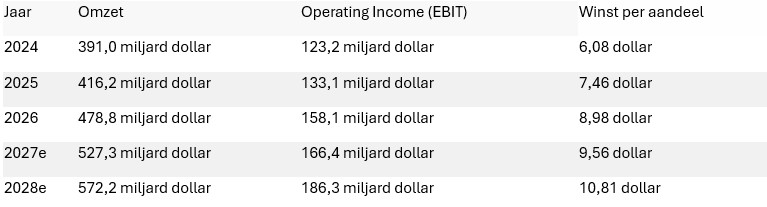
Financieel overzicht & verwachtingen:
Inspelen op koersdaling Apple
Naast een directe belegging in het aandeel kan een belegger ook een belegging in een Turbo Short overwegen. Wij kiezen hier voor onderstaande Booster Short met een hefboom van ongeveer 2,7 en een stop loss niveau van $472,80. Er is bij een relatief lage hefboom een minder grote kans dat het stop loss-niveau wordt bereikt. Lees altijd vóór aanschaf de brochure, het prospectus en de bijbehorende definitie voorwaarden.
Bekijk deze BNP Paribas Turbo op Apple
Gebruikte bronnen:
- Investor Relations Apple
- Bloomberg
- Seeking Alpha
- De Aandeelhouder
- ABM financial news
- Koyfin
Auteur: Nico Inberg
Nico Inberg heeft geen positie in Apple
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Nico Inberg is analist bij De Aandeelhouder (en als zelfstandig consultant gelieerd aan BNP Paribas S.A. ( www.bnpparibasmarkets.nl )). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Inberg geven zijn mening weer over het betreffende item in de hoedanigheid van analist [en consultant]. De beloning aan Inberg staat, stond of zal niet direct of indirect in relatie staan tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waarbij hij of andere medewerkers van De Aandeelhouder geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
Disclaimer De Aandeelhouder
Je dient de informatie in dit artikel niet te beschouwen als professioneel beleggingsadvies of als vervanging daarvan. De informatie is uitdrukkelijk niet bedoeld als advies tot het kopen of verkopen van bepaalde effecten of effectenproducten. Aan deze informatie kunnen op geen enkele wijze rechten worden ontleend. Alle door De Aandeelhouder verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor eigen rekening. Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie.
Je bent zelf eindverantwoordelijk voor de beslissingen die je neemt met betrekking tot jouw beleggingen. Indien iemand besluit om zelf opdracht te geven tot koop of verkoop van effecten of effectenproducten, doet hij of zij dat volledig op eigen initiatief en voor eigen verantwoording en risico. Beleggen brengt risico’s met zich mee. Het aangaan van beleggingsposities kan koersverlies tot gevolg hebben.