Besi verrast met sterke orders, maar voorzichtige outlook en vertraging Hybrid Bonding wegen zwaar | TurboTijd
Di 27 okt. 2026 | Nico Inberg
Vandaag bespreken we BESI. Dit aandeel maakt deel uit van de BNP Paribas Kernselectie. De Experts van BNP Paribas besteden regelmatig aandacht aan de 25 veel verhandelde onderliggende waarden uit dit overzicht.
De kwartaalcijfers van BE Semiconductor Industries (Besi) van afgelopen week bevestigen dat het bedrijf volop profiteert van de wereldwijde investeringsgolf in AI-datacenters. Vooral de uitzonderlijk sterke orderinstroom springt in het oog.
Toch blijft de omzetverwachting voor het vierde kwartaal achter bij de analistenconsensus. CEO Richard Blickman probeert ondertussen twee belangrijke zorgen bij beleggers weg te nemen: de vertraging bij hybrid bonding voor geheugenchips en de mogelijke concurrentie van ASML.
- Sterke orderinstroom
- Blickman ziet ASML niet als concurrent
- Vertraging bij memorymakers reëel
- Outlook Q4 stelt teleur
- Nieuw aandeleninkoop van €100 miljoen
Orderinstroom is de grote verrassing
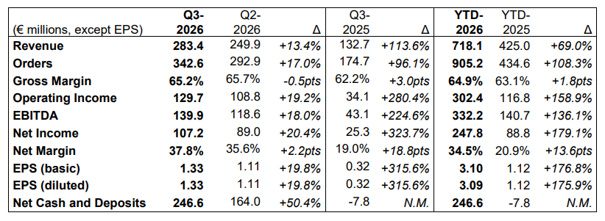
Besi heeft over het derde kwartaal van 2026 overtuigende resultaten gepubliceerd. De omzet steeg met 13,4% ten opzichte van het voorgaande kwartaal naar €283,4 miljoen, vrijwel precies in lijn met de gemiddelde analistenverwachting van €282 miljoen. Vergeleken met dezelfde periode vorig jaar verdubbelde de omzet ruimschoots.
De grootste verrassing kwam echter van de orderinstroom. Besi ontving voor €342,6 miljoen aan nieuwe orders, een stijging van 17% ten opzichte van het tweede kwartaal en liefst 96,1% op jaarbasis. Daarmee lag de orderinstroom ongeveer 15% boven de analistenconsensus van €298 miljoen.
De verhouding tussen nieuwe orders en omzet, de zogenoemde book-to-bill-ratio, kwam uit op 1,21. Voor iedere €100 omzet ontving Besi dus €121 aan nieuwe bestellingen. Dat is een belangrijk signaal dat de vraag naar machines momenteel sneller groeit dan de leveringen.
Over de eerste negen maanden van 2026 ontving Besi voor €905 miljoen aan nieuwe orders, ruim twee keer zoveel als een jaar eerder. Volgens CEO Richard Blickman is de orderinstroom over de afgelopen twaalf maanden inmiddels opgelopen tot ongeveer €1,2 miljard.
De groei komt bovendien niet uitsluitend van de nieuwe hybrid-bondingtechnologie. Ook traditionele assemblagemachines voor AI-datacenters, geavanceerde processors, optische verbindingen en energiebeheer zijn sterk in trek. Besi zegt daarnaast marktaandeel te winnen bij zijn bestaande flipchip- en die-attachsystemen.
Dat maakt de huidige groei breder gedragen dan de markt mogelijk veronderstelt.
Winst groeit veel sneller dan omzet
De sterke omzetgroei vertaalt zich in een spectaculaire verbetering van de winstgevendheid.
De brutomarge kwam uit op 65,2%, tegenover 62,2% een jaar eerder. De operationele winst steeg met 280% naar €129,7 miljoen. Daarmee realiseerde Besi een indrukwekkende operationele winstmarge van 45,8%.
De nettowinst verviervoudigde ruim tot €107,2 miljoen, oftewel €1,33 per aandeel. Analisten hadden gemiddeld gerekend op €1,30 per aandeel.
De cijfers laten zien hoe krachtig de operationele hefboom van Besi is. Door de relatief beperkte stijging van de operationele kosten werkt een groot deel van de extra omzet direct door in de winst. De nettomarge steeg daardoor van 19% naar 37,8%.
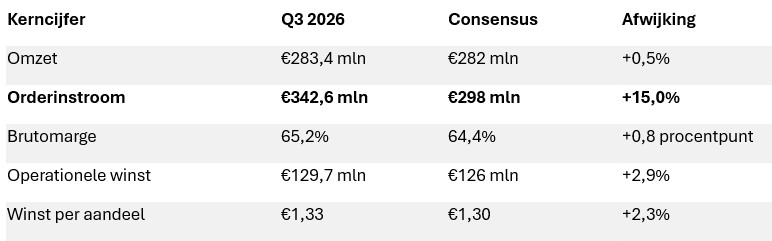
De hogere marges en sterke kasstroom verbeterden ook de financiële positie. Eind september beschikte Besi over een netto kaspositie van €246,6 miljoen, €82,6 miljoen meer dan drie maanden eerder.
Tegen deze achtergrond kondigde het bedrijf een nieuw aandeleninkoopprogramma aan van €100 miljoen, dat op 27 oktober van start gaat. Het huidige programma van €60 miljoen wordt naar verwachting een dag eerder afgerond.
Blickman: ASML is geen concurrent bij hybrid bonding
Een van de opvallendste passages in het kwartaalbericht betreft de mogelijke concurrentie van ASML. Normaal gesproken zou een CEO zich daar niet over uitlaten. Blickman doet dat wel.
De afgelopen weken ontstond onrust onder beleggers nadat berichten verschenen dat ASML mogelijk eigen technologie voor hybrid bonding ontwikkelt. Dat zou op termijn een bedreiging kunnen vormen voor de sterke positie van Besi.
CEO Richard Blickman spreekt deze zorgen nadrukkelijk tegen. Volgens hem richt ASML zich vooral op de ontwikkeling van technologie voor het driedimensionaal stapelen van transistoren binnen een chip. Dat is een ander toepassingsgebied dan de die-to-wafer hybrid bonding waarop Besi zich richt.
Blickman stelt daarom expliciet dat hij ASML niet als concurrent beschouwt binnen de huidige markt voor die-to-wafer hybrid bonding.
Sterker nog, beide Nederlandse chipmachinefabrikanten werken volgens hem juist samen.
Die samenwerking richt zich onder meer op het verminderen van mechanische vervorming van chips, het verhogen van de plaatsingsnauwkeurigheid en het verbeteren van de doorvoersnelheid van de machines.
Deze uitspraken van Blickman nemen een deel van die onzekerheid weg. Daarbij past wel een kanttekening: dit is de inschatting van Besi zelf. Het betekent niet dat ASML in de toekomst nooit concurrerende apparatuur zal ontwikkelen.
Hybrid bonding ontwikkelt zich sneller, behalve bij HBM
De belangrijkste technologische groeimotor voor Besi blijft hybrid bonding. Met deze technologie kunnen afzonderlijke chips zeer nauwkeurig en direct met elkaar worden verbonden, zonder de traditionele soldeerverbindingen.
Dat maakt hogere snelheden, grotere verbindingsdichtheid en een lager energieverbruik mogelijk. Eigenschappen die steeds belangrijker worden bij AI-processors en geavanceerde geheugenchips.
De commerciële vooruitgang is aanzienlijk. Besi meldt dat de orders voor hybrid-bondingmachines in de eerste negen maanden van 2026 al meer dan verdubbeld zijn ten opzichte van het volledige jaar 2025.
Het aantal klanten dat de technologie toepast of ontwikkelt, is gestegen van 21 naar 23. De totale cumulatieve vraag naar hybrid-bondingsystemen bedraagt inmiddels meer dan 215 machines. Dat cijfer betreft overigens niet uitsluitend reeds geleverde of definitief bestelde systemen.
De groei komt uit meerdere toepassingen. Steeds meer logic-chipletprogramma’s bereiken de productiefase, terwijl toepassingen voor co-packaged optics zich sneller ontwikkelen dan verwacht. Ook worden de eerste toepassingen voor edge AI in productie genomen.
Vooral die verbreding is interessant. Besi wordt daardoor steeds minder afhankelijk van één specifieke toepassing van hybrid bonding.
Waarom loopt HBM achter?
Tot zover het goede nieuws. Bij HBM-geheugen, dat onder meer wordt gebruikt naast krachtige AI-processors van Nvidia, verloopt de overstap naar hybrid bonding minder snel dan eerder verwacht. Blickman erkent dat geheugenfabrikanten langer blijven vasthouden aan bestaande productietechnieken en lagere stapelhoogtes.
Opmerkelijk genoeg speelt juist de enorme vraag naar geheugenchips hierbij een rol. De memory chip makers kampen momenteel met veel meer vraag dan aanbod, waardoor ze ervoor kiezen om nu zoveel mogelijk te kunnen produceren. En daarom blijven ze voor nu zoveel mogelijk chips produceren met bestaande, bewezen technologie.
Het aanpassen van productieprocessen kan tijdelijk capaciteit kosten en daarmee ten koste gaan van de leveringen. Dat vermindert de noodzaak om onmiddellijk op hybrid bonding over te stappen.
De technologische voordelen verdwijnen daardoor echter niet. Hogere geheugencapaciteit, grotere bandbreedte en een lager energieverbruik worden bij toekomstige AI-systemen steeds belangrijker.
Blickman verwacht dan ook dat hybrid bonding in de komende twee jaar bij verschillende HBM-stapelhoogtes wordt toegepast.
Een belangrijke bevestiging daarvan is dat Besi in het afgelopen kwartaal van een grote geheugenproducent orders ontving voor zowel hybrid-bondingmachines als de nieuwe TC Next-systemen, die gebruikmaken van thermocompressiebonding.
De klant investeert daarmee tegelijkertijd in de bestaande technologie en in de volgende generatie. De overgang zal dus waarschijnlijk geleidelijk verlopen in plaats van abrupt.
Analisten hadden dus gelijk met hun aannames dat de verwachte toepassing van hybrid bonding in de geheugenmarkt de komende twee jaar lager zal uitvallen dan enkele maanden geleden werd aangenomen.
Zij blijven echter positief over de structurele groei van de technologie. Met andere woorden: een vertraging in adoptie is reëel, maar vooral betrekking heeft op de snelheid waarmee geheugenproducenten nieuwe productietechnieken invoeren.
Voorzichtige vooruitzichten voor het vierde kwartaal
Dan nog een tegenvaller: de outlook voor het vierde kwartaal. Zeker gezien de sterke orderinstroom had je hier meer verwacht.
Besi verwacht een omzet die maximaal 5% hoger of lager uitvalt dan de €283,4 miljoen van het derde kwartaal. Analisten zaten met hun consensus zo’n 10 miljoen euro hoger.
Ook de winstgevendheid komt tijdelijk onder druk te staan. De brutomarge zal naar verwachting tussen 63% en 65% liggen, terwijl de operationele kosten met 5% tot 10% stijgen, voornamelijk door hogere strategische advieskosten.
CEO Richard Blickman verklaart de wat tegenvallende omzet in Q4 met het feit dat sommige klanten hebben gevraagd om machines die in het derde kwartaal zijn besteld pas in de eerste helft van 2027 te leveren. De leveringen moeten aansluiten bij de uitbreiding van hun productiecapaciteit.
Het is dus niet zozeer de vraag die tegenvalt, maar vooral de timing van de omzet. Dat onderscheid is wel belangrijk; een uitgestelde levering kan de winst van het huidige kwartaal drukken, maar tegelijkertijd bijdragen aan een sterker volgend jaar.
Besi verwacht bovendien dat de gunstige orderontwikkeling in het vierde kwartaal aanhoudt, mede dankzij de uitbreiding van AI-datacenters en de sterke vraag naar optische toepassingen.
Wel blijft het belangrijk dat de geplaatste orders daadwerkelijk worden uitgeleverd en niet alsnog worden uitgesteld of geannuleerd.
Dit is natuurlijk vooral een punt voor de kwartaalcijferfetisjisten: in het grotere verhaal, zeker gezien de reden achter de tegenvallende omzet, is dit niet echt materieel.
Winstgroei in 2027 wordt beslissend voor de waardering
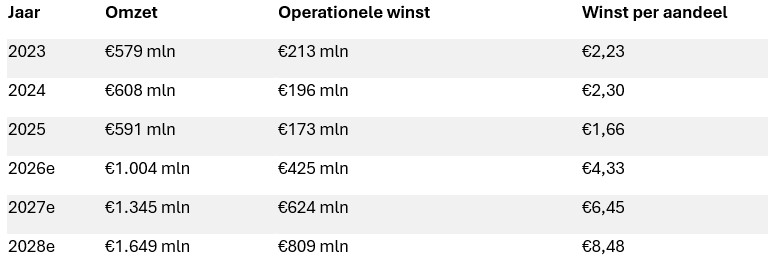
De combinatie van sterke orders en uitgestelde leveringen maakt vooral de vooruitzichten voor 2027 interessant. Het loopt erom of Besi dit jaar voor het eerst boven een miljard omzet uitkomt. In de eerste 9 maanden klokte de omzet af op 718 miljoen euro. Met de outlook voor Q4 moet dat net kunnen.
De winst per aandeel voor dit jaar kan uitkomen richting 4,30 euro terwijl die winst daarna moet doorstijgen naar 6,45 euro in 2027 en 8,48 in 2028. Hieronder zie je de bredere analistenverwachtingen qua omzet en winst:
Aandeel fors onder druk
Het aandeel verloor in de afgelopen drie maanden voorafgaand aan de cijfers ongeveer 32% van zijn waarde. De markt heeft daarmee een deel van de eerdere hoge verwachtingen teruggeschroefd. Sterke triggers daarvoor waren de verwachte vertraging bij Hybrid Bonding, de opkomst van ASML als concurrent en de op dit moment correctieve beweging in AI-aandelen.
Vanaf de top is het aandeel gehalveerd. Toch betekent dat niet automatisch dat Besi goedkoop is. De waardering blijft afhankelijk van een sterke winstgroei in 2027 en 2028.
Wanneer de brede toepassing van hybrid bonding langer op zich laat wachten of de AI-investeringen vertragen, kunnen die ramingen alsnog onder druk komen te staan.
Daar staat tegenover dat de waardering snel aantrekkelijker wordt wanneer de omzet uit het groeiende orderboek daadwerkelijk wordt gerealiseerd.
Conclusie: sterke cijfers verschuiven de aandacht naar 2027
Besi heeft met de derdekwartaalcijfers een overtuigend bewijs geleverd van de sterke vraag naar zijn chipassemblagemachines.
Vooral de orderinstroom van €342,6 miljoen, ruim 15% boven verwachting, springt eruit. Ook de uitzonderlijk hoge winstmarges en de verdere groei van hybrid bonding ondersteunen het positieve langetermijnbeeld.
CEO Richard Blickman heeft bovendien twee belangrijke zorgen bij beleggers genuanceerd.
Ten eerste beschouwt hij ASML niet als directe concurrent voor die-to-wafer hybrid bonding en wijst hij juist op de bestaande technologische samenwerking.
Ten tweede erkent hij dat de invoering van hybrid bonding bij HBM-geheugen vertraagt, maar benadrukt hij dat de vraag naar deze technologie bij andere toepassingen snel groeit.
De tegenvallende outlook voor het vierde kwartaal blijft een minpuntje, maar de verklaring is enigszins geruststellend: een deel van de omzet verschuift naar 2027 doordat klanten hun leveringen willen afstemmen op nieuwe productiecapaciteit.
Daarmee verschuift de aandacht van beleggers steeds nadrukkelijker naar volgend jaar. Fundamenteel is de beleggingscase voor Besi, op langere termijn, daarom nog steeds aanwezig, maar de timing valt ook voor Besi zelf lastig in te schatten en hoe meer vertraging, hoe meer kans er is dat de concurrentie dichterbij komt.
Inspelen op koersstijging Besi
Naast een directe belegging in het aandeel kan een belegger ook een belegging in een Turbo Long overwegen. Wij kiezen hier voor onderstaande Turbo Long met een hefboom van ongeveer 2 en een stop loss niveau van €75,60. Er is bij een relatief lage hefboom een minder grote kans dat het stop loss-niveau wordt bereikt. Lees altijd vóór aanschaf de brochure, het prospectus en de bijbehorende definitie voorwaarden.
Bekijk deze BNP Paribas Turbo op Besi
Gebruikte bronnen:
- Investor Relations Besi
- Bloomberg
- Reuters
- De Aandeelhouder
- ABM financial news
- Koyfin
Auteur: Nico Inberg
Nico Inberg bezit een longpositie in Besi
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Nico Inberg is analist bij De Aandeelhouder (en als zelfstandig consultant gelieerd aan BNP Paribas S.A. ( www.bnpparibasmarkets.nl )). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Inberg geven zijn mening weer over het betreffende item in de hoedanigheid van analist [en consultant]. De beloning aan Inberg staat, stond of zal niet direct of indirect in relatie staan tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waarbij hij of andere medewerkers van De Aandeelhouder geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
Disclaimer De Aandeelhouder
Je dient de informatie in dit artikel niet te beschouwen als professioneel beleggingsadvies of als vervanging daarvan. De informatie is uitdrukkelijk niet bedoeld als advies tot het kopen of verkopen van bepaalde effecten of effectenproducten. Aan deze informatie kunnen op geen enkele wijze rechten worden ontleend. Alle door De Aandeelhouder verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor eigen rekening. Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie.
Je bent zelf eindverantwoordelijk voor de beslissingen die je neemt met betrekking tot jouw beleggingen. Indien iemand besluit om zelf opdracht te geven tot koop of verkoop van effecten of effectenproducten, doet hij of zij dat volledig op eigen initiatief en voor eigen verantwoording en risico. Beleggen brengt risico’s met zich mee. Het aangaan van beleggingsposities kan koersverlies tot gevolg hebben.