AI-zorgen maken Amerikaanse staatsobligaties tot verrassende winnaar | TurboTijd
Di 20 okt. 2026 | Jean-Paul van Oudheusden
Hogere inflatie zette Amerikaanse staatsobligaties aanvankelijk onder druk
Zorgen over AI-schulden leidden tot een vlucht naar veiligheid
Dalende lange rente biedt kansen voor langlopende staatsobligaties
Inflatie zet obligatiemarkt onder de druk
Langlopende Amerikaanse staatsobligaties waren de afgelopen dagen een verrassende winnaar op de financiële markten. Dat was opmerkelijk, want de week begon met tegenwind. Op 14 oktober werd bekend dat de Amerikaanse inflatie in september was gestegen naar 3,7%, tegenover 3,4% in augustus. Beleggers hielden daardoor rekening met verdere renteverhogingen door de Federal Reserve.
Vooral langlopende staatsobligaties zijn gevoelig voor veranderingen in de renteverwachtingen. Wanneer de marktrente stijgt, daalt doorgaans de koers van bestaande obligaties. Hoe langer de looptijd, hoe sterker dit effect meestal is.
Dat was aanvankelijk ook zichtbaar op de obligatiemarkt. Vervolgens veranderde het sentiment. Op 15 oktober daalde de rente op twintigjarige Amerikaanse staatsobligaties van 5,57% naar 5,48%. De aanleiding voor de omslag kwam uit een onverwachte hoek: de financiering van kunstmatige intelligentie.
AI-schulden zorgen voor onrust
Op 14 en 15 oktober namen de zorgen over de betaalbaarheid van de enorme investeringen in AI toe. Vooral de schulden van CoreWeave, een Amerikaanse aanbieder van AI-rekencapaciteit, trokken de aandacht.
Het effectief rendement op obligaties van CoreWeave met een resterende looptijd van ongeveer zes jaar was in vijf maanden opgelopen van circa 9,6% naar 15%. Zo'n stijging wijst op een hogere risicopremie die beleggers verlangen. Het vertrouwen in de kredietwaardigheid van het bedrijf stond daarmee onder druk. Ook op de aandelenmarkt waren de gevolgen zichtbaar. CoreWeave verloor in ongeveer een week een kwart van zijn beurswaarde. Aandelen van Nebius en Oracle kregen eveneens flinke klappen. Deze bedrijven investeren fors in AI-infrastructuur en maken daarbij relatief veel gebruik van vreemd vermogen.
De vraag groeit of de toekomstige inkomsten uit AI voldoende zijn om alle investeringen en financieringskosten terug te verdienen. Vooral wanneer de ontwikkeling van winstgevende AI-toepassingen langer duurt dan verwacht, kunnen bedrijven met hoge schulden kwetsbaar worden.Beleggers begonnen daarom hun risico's opnieuw af te wegen. De dalende Amerikaanse lange rente wijst op een toenemende vraag naar staatsobligaties. Daarmee kregen langlopende obligaties steun, ondanks de zorgen over de hoge inflatie.
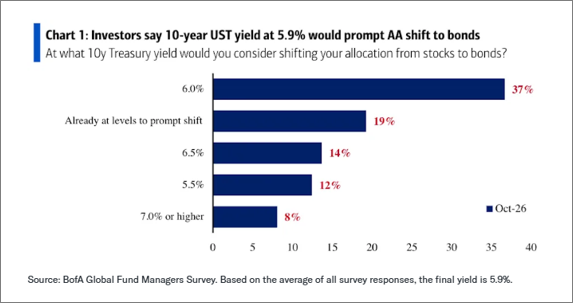
Afbeelding. Bij welk renteniveau stappen beleggers over van aandelen naar Amerikaanse staatsobligaties? In de enquête is gevraagd naar de staatsobligatie met 10 jaar looptijd.
Wanneer stappen beleggers over naar staatsobligaties?
De Bank of America Global Fund Manager Survey van oktober laat zien dat obligaties bij professionele beleggers nadrukkelijk in beeld zijn (zie afbeelding). Van de ondervraagde fondsbeheerders noemt 37% een rente van 6% op tienjarige Amerikaanse staatsobligaties als aanleiding om aandelen in te ruilen voor obligaties. Opvallend is dat 19% het renteniveau tijdens de enquête al aantrekkelijk genoeg vond om een overstap te overwegen. Het gemiddelde omslagpunt lag op 5,9%.
De gebeurtenissen van afgelopen week passen bij dit beeld. Zodra de onzekerheid rond AI toeneemt, kunnen beleggers kiezen voor meer veiligheid en spreiding. Vooral langlopende staatsobligaties kunnen hiervan profiteren. Door hun hoge rentegevoeligheid stijgen hun koersen relatief sterk wanneer de lange rente daalt.
Er zijn ook risico's. Aanhoudend hoge olieprijzen kunnen de inflatie verder aanjagen. Daardoor kan de Federal Reserve de rente langer hoog houden of verder verhogen. Ook de lange rente kan dan stijgen, wat nadelig is voor obligatiekoersen. Tegelijkertijd kunnen hoge financieringskosten en vertraging bij het omzetten van AI-investeringen in winstgevende activiteiten de zorgen over de sector vergroten. Dat kan de vraag naar veilige staatsobligaties juist versterken.
Conclusie
Optimistische beleggers zullen koersdalingen bij AI-aandelen mogelijk aangrijpen om bij te kopen. Voor meer gematigde beleggers kan extra spreiding aantrekkelijk zijn. Een Turbo Long op de Treasury Bond 20+ Year ETF, die ook in de TurboTalk-aflevering van 14 oktober uitgebreid ter sprake kwam, biedt kansen als de lange Amerikaanse rente verder daalt. Deze ETF belegt in Amerikaanse staatsobligaties met een resterende looptijd van minimaal twintig jaar.
Het AI-thema blijft leven, maar de financieringsrisico's krijgen meer aandacht. Met een beperkte hefboom kan de Turbo Long een aanvulling zijn op een aandelenportefeuille. Voor beleggers die vooral risico's willen beperken, is een directe obligatiebelegging geschikter. De hefboom van een Turbo vergroot immers zowel winsten als verliezen. Ook de volledige inleg kan verloren gaan.
Met vriendelijke groet,
Jean-Paul van Oudheusden
Bronnen: Yahoo Finance, TradingEconomics, Bank of America Research
Jean-Paul van Oudheusden heeft een positie in de iShares $ Treasury Bond 20+ year UCITS ETF (ticker DTLA). Deze variant van TLT wordt aangeboden op de Europese markt.
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Jean-Paul van Oudheusden is directeur/eigenaar van Markets Are Everywhere BV en als zelfstandig consultant gelieerd aan BNP Paribas S.A. (www.bnpparibasmarkets.nl). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Van Oudheusden geven diens mening weer over het betreffende item in de hoedanigheid van analist en consultant. De beloning aan Van Oudheusden staat/stond/zal niet direct of indirect in relatie (staan) tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waar hij of andere medewerkers van Markets Are Everywhere geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen