

Schneider Electric koopt PTC: terechte koersdaling?
Di 6 okt. 2026 | Bart Peters
Schneider Electric maakte vanmorgen de grootste overname uit zijn geschiedenis bekend: het Amerikaanse softwarebedrijf PTC, voor $205 per aandeel in contanten. Beleggers reageerden als door een adder gebeten. Het aandeel daalde met 10% naar €273, verreweg het slechtste fonds in de CAC 40. Die daling kost het bedrijf ruwweg €17 miljard aan beurswaarde. Dat is ruim twee keer zoveel als de overnamepremie die Schneider betaalt voor PTC. Is die afstraffing terecht? En wat leert de overname van het Britse Aveva door Schneider in 2022 ons?
Wat koopt Schneider precies?
PTC maakt software waarmee fabrikanten producten ontwerpen en beheren: CAD-software voor 3D-ontwerp en PLM-software die een product volgt van tekentafel tot onderhoud. Het bedrijf zette in 2025 €2,4 miljard om, met een aangepaste EBITA-marge van bijna 40%. Tot 2029 wordt zo'n 10% groei per jaar verwacht.
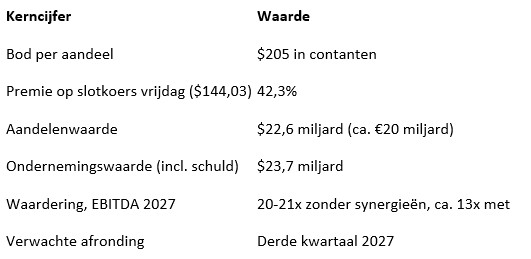
Schneider wil PTC combineren met het in 2022 ingelijfde Aveva en het in juni gekochte Cognite. Zo ontstaat software voor de hele levenscyclus van een product: ontwerpen, bouwen en draaien. Software en diensten groeien daarmee naar circa 24% van de groepsomzet. Het bod ligt wel 18% boven het gemiddelde koersdoel dat analisten voor PTC hadden.
Wat betekent dit voor de aandeelhouder?
De rekening komt grotendeels bij de aandeelhouder terecht. Schneider financiert de deal met €5 tot 6 miljard aan nieuwe aandelen en €16 tot 17 miljard aan nieuwe schuld. De aandelenuitgifte zorgt voor een verwatering van naar schatting 3 tot 4%. De rentelasten drukken de winst per aandeel op korte termijn. Daarnaast stopt Schneider in 2027 en 2028 met het inkopen van eigen aandelen.
Daar staan synergieën tegenover: €250 miljoen aan jaarlijkse kostenbesparingen in het derde jaar en zo'n €800 miljoen extra omzet. Kostenbesparingen zijn redelijk voorspelbaar, extra omzet uit kruisverkoop veel minder. Zakenbank JPMorgan houdt desondanks vast aan een koopadvies met een koersdoel van €345. De bank noemt grote overnames in Europa doorgaans eerst onwelkom, maar wijst erop dat de deals van Schneider strategisch meestal goed uitpakken.
Terugblik: Aveva in 2022
De Aveva-overname verliep wel anders. Schneider bezat al circa 60% van de Britse industriële-softwaremaker. Het kocht in 2022 alleen de resterende 40%.
Het Aveva-aandeel was gehalveerd: van een top van £55 in 2021 naar zo'n £22 in augustus 2022. Schneider bood op 21 september £31 per aandeel, 41% premie. Minderheidsaandeelhouders als M&G vonden dat te weinig. Schneider verhoogde het bod naar £32,25 en op 18 januari 2023 was de deal rond. Aveva werd daarbij gewaardeerd op £9,9 miljard.
De koersreactie was opvallend positief: het Schneider-aandeel steeg op de dag van het bod 1,9% naar €118,22. Tot vrijdag liep het op naar ruim €303, een stijging van zo'n 155%. Die winst komt vooral uit elektrificatie en datacenters, maar het laat zien dat de software-strategie geen blok aan het been werd. Het verschil met nu is groot. Bij Aveva kocht Schneider een bedrijf dat het al kende, tegen een gedrukte koers, voor zo'n £4 miljard. PTC is nieuw, vijf keer zo duur en wordt deels met schuld en nieuwe aandelen betaald.
De rol van AI
Artificial Intelligence is de belangrijkste reden voor deze deal en ook het grootste risico. Schneider wil een industriële software- en AI-groep bouwen. De gedachte: AI in fabrieken werkt alleen goed als het systeem begrijpt wat data betekent en bij welk fysiek product die hoort. Die engineeringcontext zit in de ontwerpdata van PTC. Samen met Aveva en Cognite ontstaat een digitale draad van ontwerp tot dagelijks gebruik. Dat is precies het terrein van potentiële klanten Siemens en Dassault Systèmes. Een deel van de €800 miljoen aan extra omzet moet uit AI-toepassingen komen.
De keerzijde: beleggers vrezen dat AI het verdienmodel van softwarebedrijven juist ondergraaft. Als AI-agents een deel van het ontwerpwerk overnemen, zijn er mogelijk minder licenties per klant nodig. Jefferies wijst erop dat die zorg nu op softwarewaarderingen drukt en na de deal kan blijven hangen. De Cognite-overname van $3,1 miljard in juni werd om dezelfde reden al met scepsis ontvangen.
Conclusie: is de daling terecht?
Op korte termijn is de daling begrijpelijk, op lange termijn lijkt ze overdreven. Schneider betaalt een stevige prijs, verwatert de aandeelhouders, stopt met inkopen en neemt veel schuld op. Bovendien duurt het tot medio 2027 voordat de deal rond is. Maar reken mee. De premie die Schneider boven de beurswaarde van PTC betaalt, is €6.7 miljard. De kostensynergieën van €250 miljoen per jaar zijn alleen al enkele miljarden waard. Toch verdampte er vandaag ruwweg €17 miljard aan beurswaarde. Daarmee prijst de markt een flink stuk waarde vernietiging in.
Of dat terecht is, hangt af van drie dingen: blijft PTC rond de 10% groeien, lukt de integratie zoals bij Aveva, en ondermijnt AI de licentie-inkomsten inderdaad niet. Let de komende maanden op de prijs van de aandelenuitgifte en op goedkeuring door toezichthouders. Een denkbaar scenario is nu een beperkt herstel, vervolgens een verdere daling als gevolg van de te realiseren aandelenemissie. Pas daarna kan men een sterker herstel verwachten. Dit mits de synergiën gerealiseerd kunnen worden.
Om in te spelen op een mogelijk verdere koersbeweging van bovengenoemde fondsen zijn er bij BNP Paribas Markets voor de meeste titels zowel turbo’s long als turbo’s short beschikbaar. Mocht u dit overwegen en dit past in uw portefeuille en strategie, gebruik dan bij voorkeur lage hefbomen om een eventuele vroegtijdige uitstop te voorkomen. Zie ook het educatieve YouTube kanaal van BNP Paribas Markets, waar u de diverse webinars en educatieve video’s kunt terugkijken.
Op het moment van schrijven heeft Bart Peters in privé geen positie in genoemde fondsen. Er kan verder sprake zijn van indirecte deelnemingen via beleggingsfondsen en/of kapitaalverzekeringen waarin voor hem belegd wordt en waar hij geen invloed op heeft op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend.
Bart Peters
Bronnen: Investor Relations, IEX en CNBC.
Risicowaarschuwing
De waarde van uw belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
DISCLAIMER
Bart Peters is directeur/eigenaar van Trading Support BV en als zelfstandig consultant gelieerd aan BNP Paribas S.A. (www.bnpparibasmarkets.nl). De informatie in deze publicatie is niet bedoeld als individueel beleggingsadvies of als een individuele aanbeveling tot het doen van bepaalde beleggingen. Iedere belegging die u overweegt, dient u te toetsen aan uw persoonlijk beleggersprofiel of te bespreken met uw beleggingsadviseur. De standpunten en vooruitzichten van Peters geven diens mening weer over het betreffende item in de hoedanigheid van analist en consultant. De beloning aan Peters staat/stond/zal niet direct of indirect in relatie (staan) tot zijn specifieke aanbevelingen of standpunten in deze publicatie. Er kan tevens sprake zijn van indirecte deelnemingen via beleggingsfondsen, pensioenfondsen en/of kapitaalverzekeringen waarin wordt belegd en waar hij of andere medewerkers van Trading Support BV geen invloed hebben op het beleggingsbeleid. Verder zijn er geen andere potentiële belangenconflicten bekend. Lees hier de disclaimer ten aanzien van beleggingsaanbevelingen die op dit document van toepassing is: https://www.bnpparibasmarkets.nl/disclaimerbeleggingsaanbevelingen
